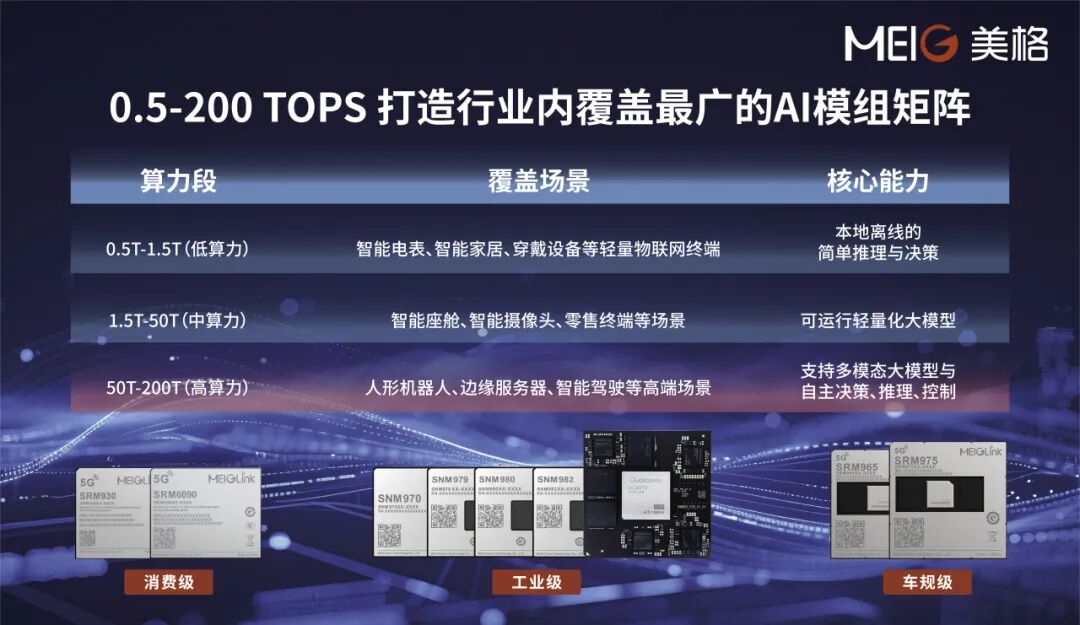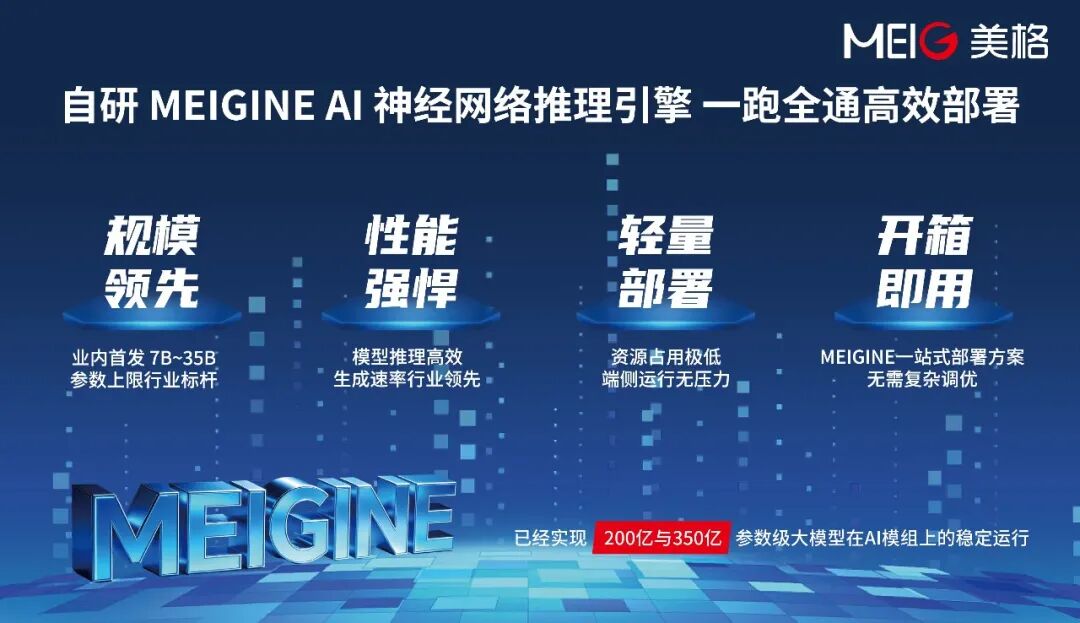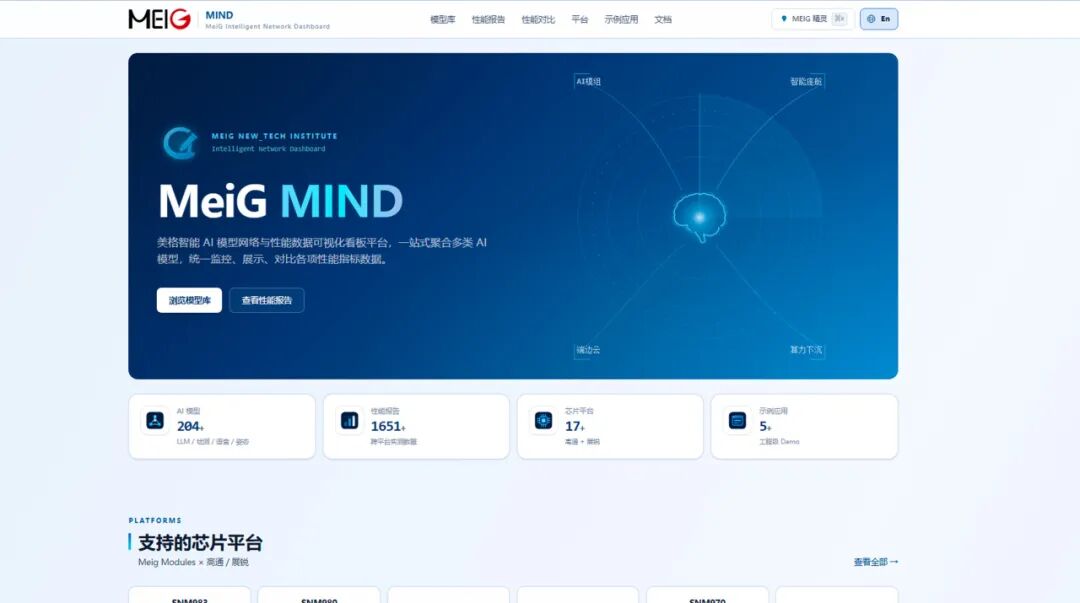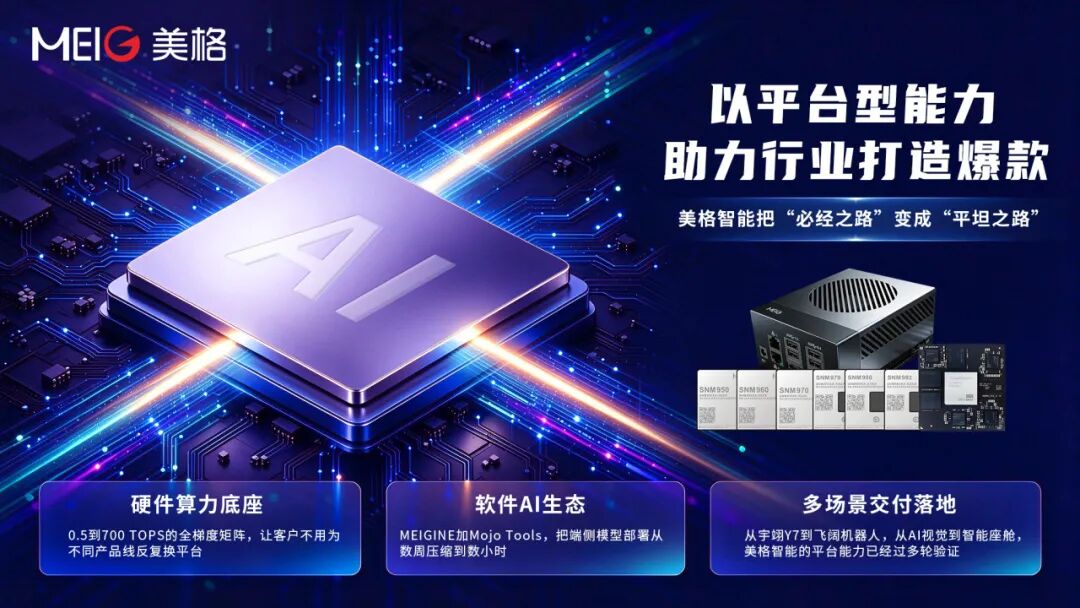
2026年末,端侧 AI再次成为市场和行业的关注焦点。然而在整体表现上,一边很热闹:AI 手机、AI PC、AI 眼镜、AI 玩具、AI 陪伴机器人、智能座舱,几乎每条硬件赛道都在做端侧 AI;芯片厂把算力从几 TOPS 推到几百 TOPS,模型厂把百亿参数大模型压缩到可以部署到单颗模组中,各类 Agent 框架开始标准化、开放化。 另一边却很安静:我们很难找到一个真正意义上的端侧 AI 爆款——似乎没有一款设备因为端侧 AI 卖爆,也没有一个应用因为不用上云变成全民刚需。 于是行业里反复出现同一个问题:端侧 AI,到底有没有爆款? 端侧 AI 逐步渗透,爆款之问暂时没有答案 从政策层面来看,爆款的出现或许只是时间问题。国务院《关于深入实施“人工智能+”行动的意见》明确提出,到2027年新一代智能终端、智能体应用普及率要超过70%,到2030年超过90%。2026年7月,首批手机端侧生成式人工智能服务完成备案,端侧 AI 从野蛮生长进入持牌经营。技术层面,端侧算力不断迭代,超百亿参数模型可以稳定跑在模组上,大模型量化、剪枝、蒸馏的工具链也趋于成熟。 渗透是真的,但爆款确实还没来。还没有爆款出现,原因或许在于: 第一:端侧AI的价值,可能不在造一个新品类 过去两年,行业习惯用有没有一款爆款硬件来衡量端侧 AI。但我们认为端侧 AI 是一种能力,一种生态,而不是某个单独品类。它不会替代手机等现存端侧硬件,而是让手机、汽车、眼镜、机器人、摄像头都变得更加智能,与 AI 关联度更高。这种渗透是静悄悄的,不会有一个明确的发布时刻,也就很难被记成"爆款"。 第二:端侧基础设施、生态底座还不够完善 回看移动互联网,智能手机早在2007年就出现了,但真正的全民爆款要等到3G普及、App Store 跑通、支付和定位能力齐备之后。端侧 AI 今天大概处在 iPhone 3G 之前的阶段:硬件有了,模型有了,但开发门槛还高、成本还没降下来、标准化程度还不够。应用层的爆发,通常发生在底座成熟之后,而不是之前。 第三:端侧爆款的成本结构仍需跑通 云端推理按 Token 计费,端侧推理是一次性硬件成本。听上去端侧更划算,但前提是计算模组在算力够强的同时更便宜,工具链开发够快,垂类模型适配能满足产品要求。如果每做一个端侧 AI 项目都要重新调一遍模型、换一套工具链、养一个算法团队,那这个成本结构就撑不起规模化,更撑不起爆款。 所以,端侧 AI 的爆款之问暂时没有答案。但正是这个空白,引出了更关键的问题:在爆款到来之前,谁先把底座搭好? 美格智能模组 4.0:软硬协同,打造最成熟的端侧计算平台 当端侧算力已经能覆盖从 0.5 TOPS 的轻量设备到 700 TOPS 的边缘计算平台,当 200亿 甚至 350亿 参数的大模型可以稳定跑在模组上,模型量化、剪枝、蒸馏的工具链也趋于成熟,美格智能的软硬协同、锚定应用的领先端侧计算模组产品线,将成为打造端侧 AI 爆款的成熟土壤。 硬件:一张从 0.5TOPS 到 700TOPS 的完整端侧算力阶梯 美格智能的 AI 模组从 1.0 时代的“连接”进化到 4.0 时代“连接+计算+推理”,原生集成端侧 AI 推理能力与 Agent 调度系统,适配各类 Agent Harness 框架,实现高速通信、端侧计算与云端推理的无缝协同,矩阵覆盖 0.5 TOPS 到 700 TOPS AI 算力,是业内算力跨度最宽的产品集群。 产品形态上,车规级、工业级、消费级并行,同一套平台,向下能接入轻量交互设备,向上能支撑复杂决策型终端。同时其具备“模型就绪”特性,可以随时调用或切换云端模型。设备不再被硬件配置锁死,而是随着模型升级持续进化。 软件:工具链+推理引擎+模型平台,三条提前铺好的路 第一条路,是模型怎么快速适配并部署到端侧。美格智能自研的 MoJo 智能体工具链,提供模型适配环境搭建、模型转换、量化压缩、调试优化等全流程能力,把原本需要数周的端侧部署压缩到数小时,解决模型如何跑起来的问题。 第二条路,是模型怎么在端侧高效稳定运行。MEIGINE AI 推理引擎负责模型部署后的推理执行,打通算力调度、算子适配与内存/功耗优化全流程,针对 CPU/GPU/NPU 异构架构做指令级深度优化,并全面兼容 GGUF 生态。目前,它已经实现 200 亿与 350 亿参数级大模型在 AI 模组上的稳定运行。 第三条路,是端侧模型选择怎么不踩坑。美格智能搭建了 MeiG MIND 模型聚合平台,开放 204+ 主流 AI 模型、1651+ 份跨平台实测报告、17+ 芯片平台、5+ 工程级 Demo。每一组吞吐率、时延、内存占用都来自模组真实运行,客户可以看数据、选模组、基于示例工程开发,端侧 AI 开发一站式闭环。 端侧 AI 生态成熟:以平台型能力,助力客户打造 AI 爆款 从国家政策鼓励端侧,国际大厂投入端侧,我们能清晰地看到,越来越多的计算在端侧和边缘侧发生。除机器人、AI2C、AI 视觉等大颗粒市场外,更多千行百业的长尾市场和垂直场景,都在逐步被AI渗透和改造。核心场景突破+碎片化长尾市场渗透,也许就是端侧 AI 的未来生态。爆款无法被计划,但当生态成熟后,爆款出现的概率将大大提高。美格智能依靠强大的研发、工程及量产能力,已经率先推动端侧 AI 在多行业多场景落地。 机器人领域:美格智能端侧连接类产品较早应用于行业知名头部厂商的人形机器人产品;近期与飞阔科技达成战略合作,围绕人形机器人、四足机器狗、轮式机器人、协作机械臂打造底层基础设施;助力宇翊技术打造地铁安检机器人宇翊 Y7,双 AI 模组方案为机器人“大脑”与“视觉”提供核心算力,把端侧视觉分析和机器人本体能力做进轨道交通、电力等真实作业环境。 AI2C领域:为 AR 眼镜品牌客户打造高算力计算硬件,畅销海外市场;高算力模组产品在 AR 眼镜、运动相机、3D 相机、AI NAS等C端场景加速落地;面向家庭场景的AI CPE逐步成为家庭的另一个AI入口。 AI视觉:77 TOPS 高算力模组加 35B MoE 多模态大模型,支撑起 AI Home Hub 方案,让家庭智能体具备本地优先、硬件级加密的主动服务能力;与光速进化合作打造基于 AI 视觉的家庭智能化端侧产品;200TOPS AI BOX 率先稳定跑通40路视频解码和40路 AI 识别。相关 AI 视觉能力在 AI 零售、工业智能化等领域加速应用。 当算力从0.5 TOPS铺到700 TOPS,当模型部署从三个月适配变成可视化配置,当同一套软件栈可以横跨手机、座舱、眼镜、机器人,端侧 AI 试错的成本就被压到了最低。当端侧计算底座足够标准化,试错成本足够低,爆款出现的概率就会变高。 端侧 AI 有没有爆款?今天没有标准答案。但产业史反复证明一件事:应用层的爆发,永远发生在基础设施成熟之后。PC 时代是 Wintel,移动时代是ARM 加 Android,云时代是 AWS。每一次爆款潮水的背后,都站着一个提前把底座修好的角色。美格智能将继续坚持软硬协同、应用为先的产品理念,夯实“端侧算力模组矩阵+自研 AI 工具链+完善的工程和量产方案”铁三角能力,协同上游厂商完善端侧 AI 生态,扎实将端侧 AI 的标准化底座做深做实,以平台型能力,助力行业和客户,打造端侧 AI 爆款。