


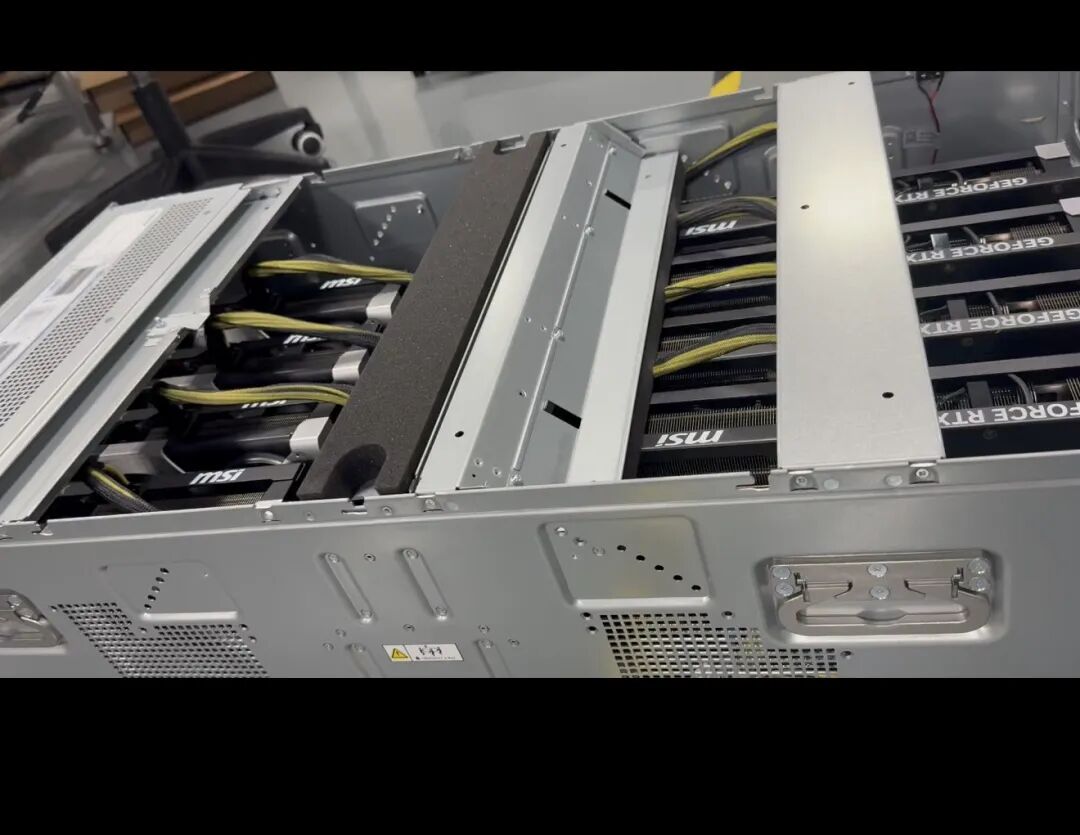
(图片为芯魔方实拍工作图盗图必究)
02 翻倍的不只是容量,更是竞争逻辑
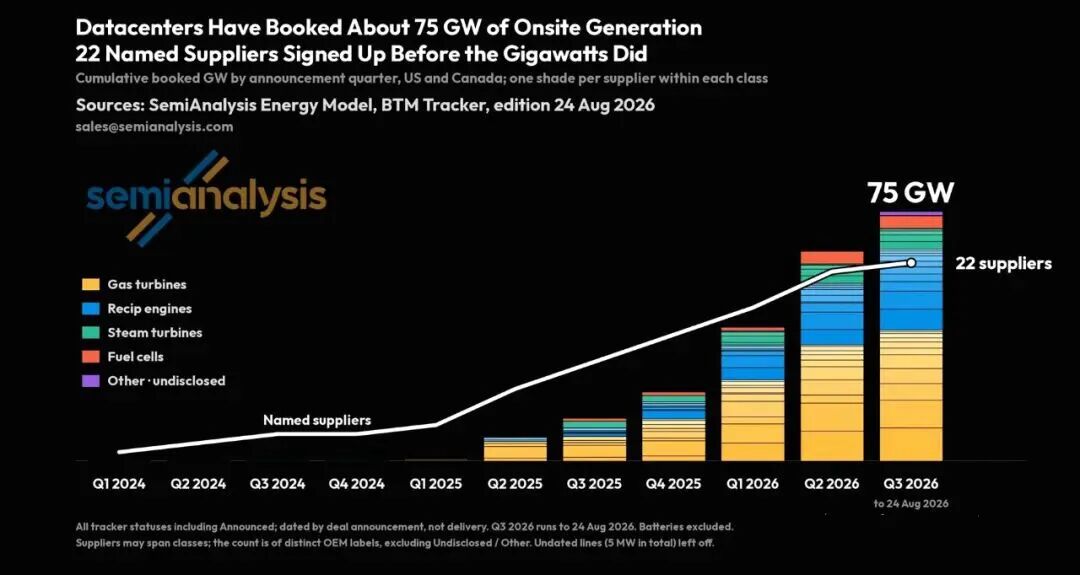
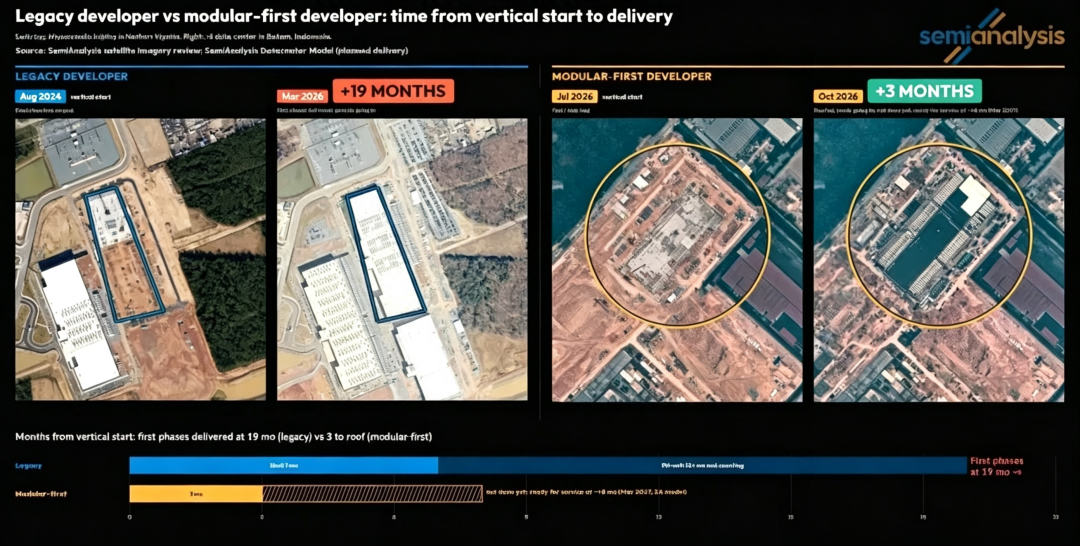
过去两年,行业的核心叙事是“一卡难求”:AI算力需求同比增速超400%,而供给受制于芯片制造工艺,扩张速度远跟不上需求,GPU价格一度近乎翻倍。SemiAnalysis这份报告,则把视角拉到了两年之后:当新增容量成倍释放,算力稀缺的叙事正在松动。
但容量翻倍,不等于问题解决。芯片扩产周期长,先进算力硬件依然紧俏;与此同时,海量新增算力资产将带来新的挑战:机房建设交付慢、运维调度复杂、能耗成本高企、硬件迭代快导致残值快速缩水。行业竞争的核心,正从“谁能拿到更多芯片”,转向“谁能把算力资产管得更好、用得更久、赚得更稳”。
03 从“抢芯片”到“全生命周期运营”
算力产业的竞争维度正在迁移。上半场,比的是采购能力与集群规模;下半场,比的是算力资产的全生命周期运营效率。
同样一万张卡,交付快慢不同、利用率高低不同、能耗成本不同、退役残值不同,最终的项目收益可能相差数倍。一个明显的行业信号是:算力投资正在从“买硬件”走向“建体系”,从单一租赁走向建设、运营、调度、循环一体化。
04 芯魔方全栈式AI基础设施服务商
芯魔方科技作为英伟达中国大陆 AIC 认证工厂战略协同伙伴、专精特新企业,紧跟 AI 产业发展浪潮,不走简单倒卖硬件的模式,采用重资产投入 + 深度技术服务双轮驱动,打造四大业务闭环,实现一次投入,四次变现,帮助客户抓住算力时代红利。
1、算力集群一体化交付,高效落地大规模智算集群
依托和 AIC 认证工厂深度协同,打通供应链链路,规避货源不稳定风险。可实现万卡级集群 60 天极速交付,覆盖服务器量产、集群集成、三年维保服务。不止交付硬件,提供前期规划设计、服务器选型、组网调试、7×24 小时运维整套服务,解决客户 “拿到卡跑不起来” 的痛点,把 GPU 硬件转化成稳定可用的算力底座。
2、分层算力租赁产品,适配不同阶段客户需求
自研算力调度系统,将算力资源利用率提升 25%,打造三层算力产品矩阵:
-整机独享租赁:物理服务器独占,无虚拟化损耗,适配大模型长周期训练,年度框架协议保障算力稳定;
卡时租赁:按需弹性取用,按实际使用计费,降低 AI 研发沉没成本; 词元(Token)工厂 MaaS 服务:统一 API 调用接口,按 Token 计费,客户无需维护底层硬件,专注上层 AI 应用开发。
已经服务阿里、百度、京东、元象、智谱 AI 等 200 + 政企、科研与企业客户,覆盖训练、推理全场景。
3、AIDC 共建运营,算电协同打造成本护城河
紧跟东数西算国家战略布局,落地通辽等智算中心项目,打造风光储 + 增量配电网 + 绿电直供闭环体系。绿电直供电价低至 0.35 元 / 度,对比传统工业电价降幅接近 40%,从源头压低长期运营成本。政企共建模式,客户可共享长期算力收益,同时支持 ABS、REITs 资产证券化退出路径,盘活重资产,优化企业负债结构。
4、首创算力后市场,构建硬件循环增值引擎
针对行业痛点打造完整算力资产闭环:统一回收→专业检测翻新→性能分级→二次流通。对机房退役 GPU、服务器做原厂级维修调试,翻新设备供给中小算力及边缘场景。帮助客户对冲芯片价格波动、硬件折旧风险,盘活硬件残值,降低新设备采购成本,填补国内算力资产管理的行业空白。
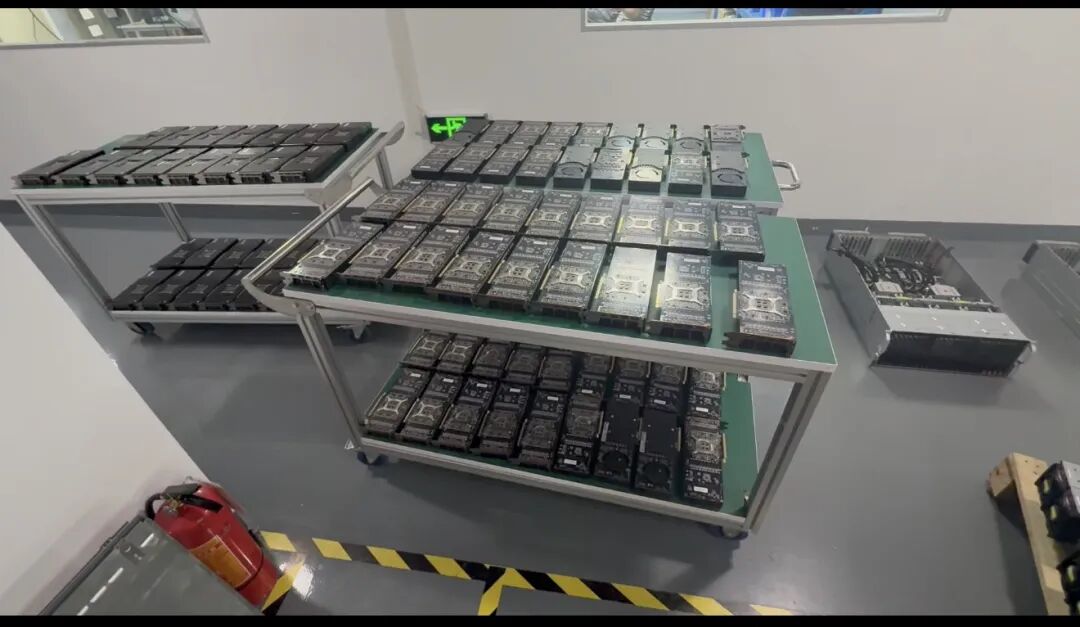
(图片为芯魔方实拍工作图盗图必究)
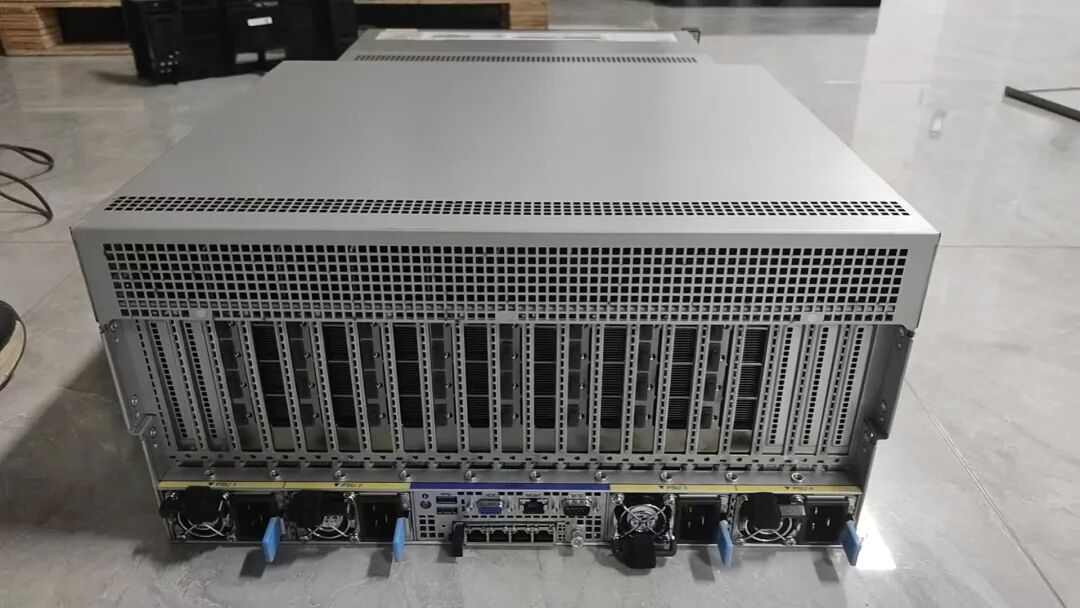
(图片为芯魔方实拍工作图盗图必究)
总结
SemiAnalysis的预测,给行业提供了一个清晰的坐标系:全球算力基建的加速扩张已成定局,而中国算力产业正处在国产替代与精细化运营的双重窗口期。
对于从业者和投资人,判断一家算力企业能否穿越周期,可以看三个维度:一是交付能力,能否把算力快速变成可用产能;二是运营能力,能否通过调度与能耗优化拉高资产效率;三是循环能力,能否在硬件退役后继续释放资产价值。芯片决定算力的上限,而资产运营能力,决定算力的下限。
算力下半场,属于能把每一块GPU用透、把每一座机房运营好的企业。
