某生成式 AI 科技企业曾有 300 多人的团队规模。今天,团队人数不到 150 人,却同时多维护了两条新产品线——AI Token 支出相较于人力成本增加 15%,换来的是研发产能翻了 4 倍。
支撑这一切的,不是某个具体的 AI 工具,而是一条简单的组织规则:没有进入系统,就等于没有“完成”工作。会议、访谈、关键讨论,必须进入内部知识系统才算完整产出——AI 不是员工手头的效率插件,而是组织运行本身依赖的基础设施。
但这样的企业,在中国仍是少数。埃森哲 2026 年的调研发现,超过六成企业已为员工部署 AI 助手,但真正推进流程系统性重构的企业只有18%。
在陪伴 3000+ 企业客户走过的 AI 转型实践中,我们反复观察到一个现象:同样是采购了 AI 具、做了培训,有的企业已经把 AI 用进了岗位、绩效和资源分配的调整里,有的还停留在员工自己摸索的阶段——差别似乎并不在工具或技术路线本身,而在于 AI 进来之后,有没有真正触达并改变组织自身的“游戏规则”。这背后具体卡在哪些环节,走在前面的企业又是怎么做到的?
Moka AI正式发布《2026 中国企业 AI 组织转型能力报告》,从人力资源视角出发,基于 357 家中国企业一手调研,系统描绘中国企业 AI 组织转型能力现状。报告首次提出「中国企业 AI 组织转型能力指数」,用以标定中国企业 AI 组织转型所处的整体阶段,也为企业衡量自身 AI 组织转型进程,提供了统一的量化标尺。
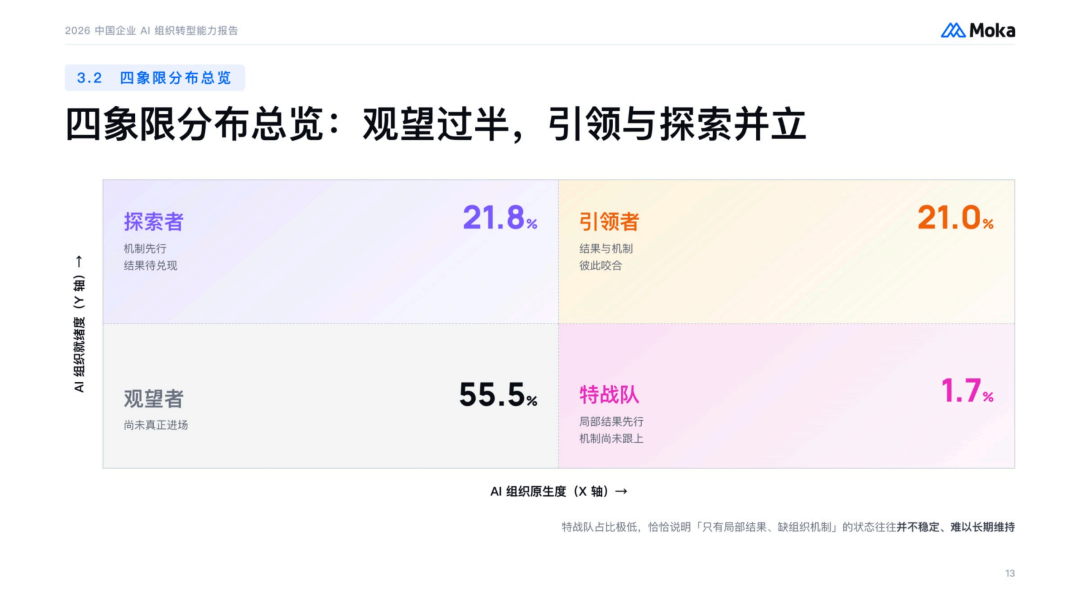
同时,报告以「AI 组织原生度 × AI 组织就绪度」双维模型为核心诊断框架,将 357 家中国企业进一步划分为引领者、探索者、特战队、观望者四类。调研结果显示,55.5% 的企业 AI 组织原生度与 AI 组织就绪度仍双双偏低,整体处于"已越过起步线、但尚未成熟"的早期阶段。四象限区分的不是企业优劣,而是当前 AI 组织转型的阶段性特征,真正值得关注的,是一家企业已经在哪些环节形成了稳定机制,又有哪些环节仍是空白。
对 357 家中国企业的调研数据显示,员工日常使用 AI 工具、高层公开表态支持——这类成本低、可逆的动作,已经在多数企业普遍发生;但把薪酬逻辑、团队规模真正推倒重来,这类涉及权力和资源重新分配的改变,仍是少数。
这不是企业"意愿不足",而是一条典型的组织变革规律:成本越低、越可逆的改变越容易先发生,真正难的从来不是用不用 AI,而是愿不愿意为 AI 重新分配组织里最敏感的东西。
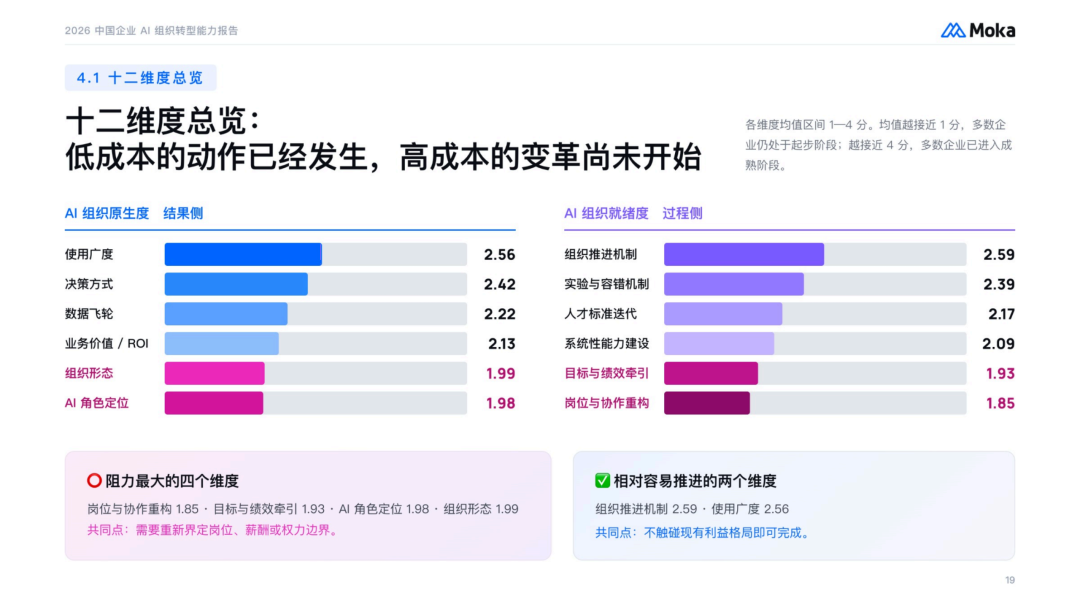
报告从 AI 组织转型的结果侧(AI 已带来哪些可验证的业务成果)与过程侧(组织为此建立了哪些机制与能力)两个视角出发,细化为 12 个评估维度,对各维度的推阻力进行了量化排序。推阻力最大的四个维度,不是技术选型,也不是工具部署,而是:岗位协作重构(1.85 分)、目标绩效牵引(1.93 分)、AI 角色定位(1.98 分)、组织形态(1.99 分)。这四个维度,恰好都是直接触碰权力与利益重新分配的环节,这不是随机分布,是系统性规律。
"重新梳理岗位该怎么分",难在重新定义一个岗位到底该创造什么价值
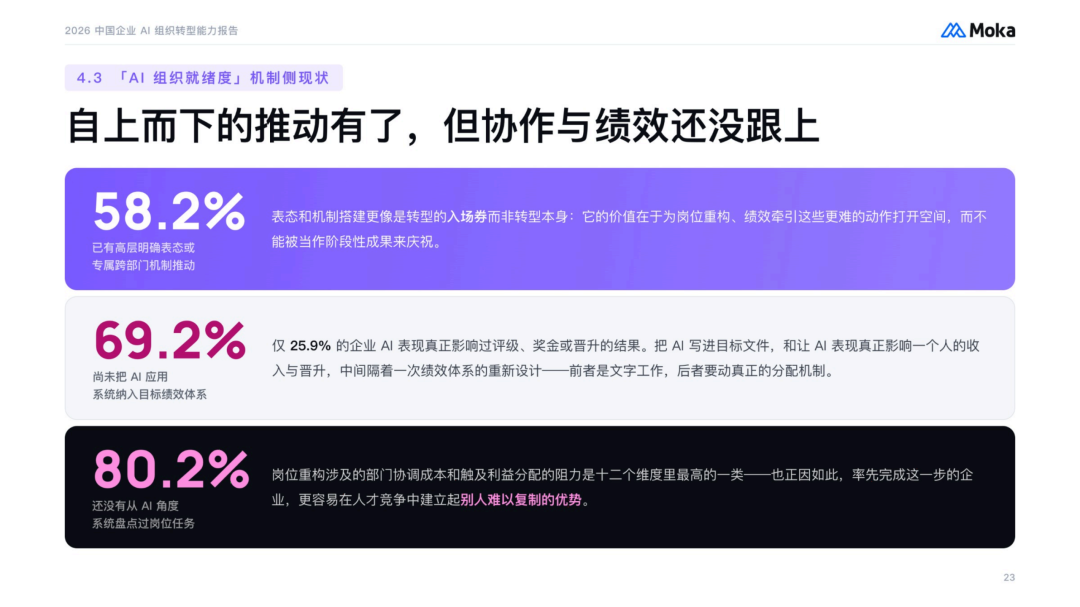
80.2% 的企业还没有从 AI 的角度系统盘点过岗位任务。差距往往不在工具,而在组织愿不愿意让"重新设计岗位"这件事真正发生——盘点岗位意味着要重新回答一个岗位到底该由谁完成、创造什么价值,这比买工具、做培训难得多。
一家 AI 原生受访企业的产品经理,交付物已从 PRD文档,变成用 AI Coding 完成的可以直接跑通的代码。一个岗位值多少钱,不再由"做了哪段专业动作"决定,而是由"把结果推进到了哪里"决定。
评价体系不动,AI 的价值无法被组织看见
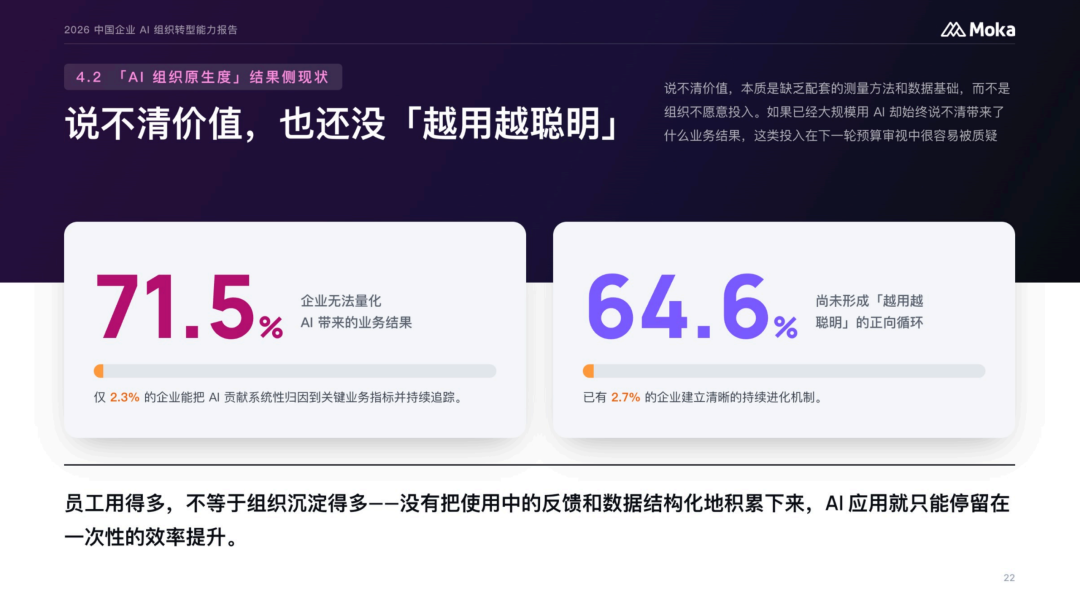
71.5% 的企业无法量化 AI 带来的业务结果,只有 2.3% 能将其归因到关键业务指标。原因并非技术上无法度量,而是绩效体系没有为 AI 留出位置。当一个人用 AI 把原来三天的工作压缩到半天,如果考核维度没有变化,多出来的时间会继续被填满任务,而不会推动流程重构。评价逻辑不动,AI 带来的效率就只能停留在个人层面,无法沉淀为组织能力。
最小交付单元在变,汇报结构还没变
一家 AI Native 受访企业正在形成新的最小交付单元:过去需要产品、设计、技术多个岗位依次接力完成的结果,现在可能由一个人带着多个 Agent 完成。产品和技术之间的边界在拓宽,组织开始减少交接,把责任集中到能够端到端推进结果的人身上。但大多数企业的汇报结构、编制逻辑,还停留在"岗位分工协作"的假设上。这是阻力最大的一块,也是重构完成后,组织效率释放最明显的一块。
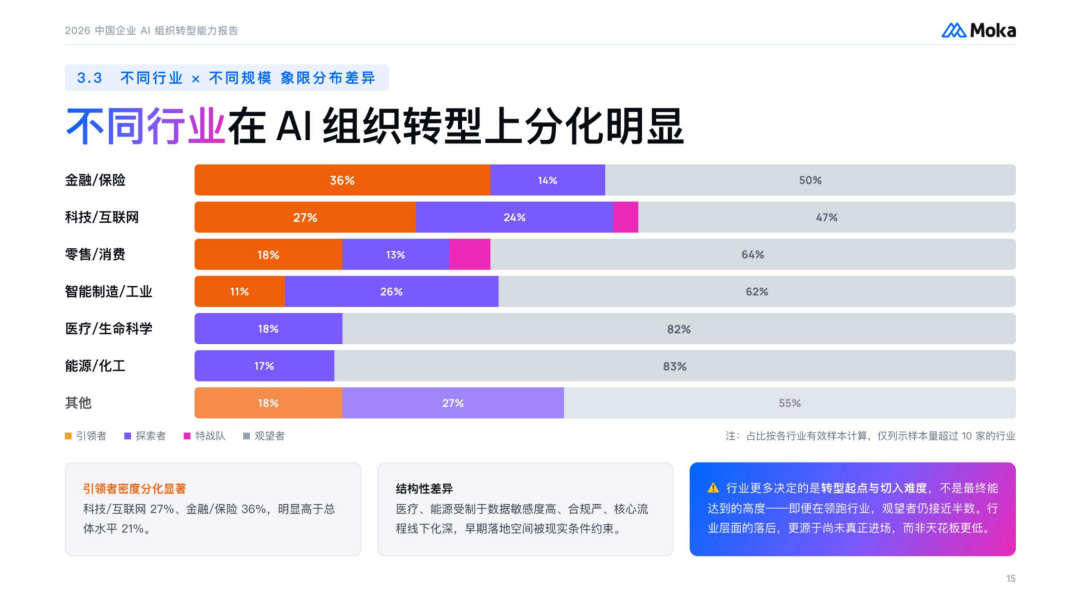
从所属行业来看,357 家参与调研的中国企业中,金融/保险、科技/互联网这类行业的「引领者」密度明显更高(分别占比 36%、27%,高于 21% 的总体水平),但即便是这两个领跑行业,「观望者」占比依然接近半数(50%、47%);医疗/生命科学、能源/化工这类数据敏感、合规严格的行业,「引领者」比例则几乎为零。
这也意味着,行业带来的先天条件——无论是数字化基础更好,还是合规限制更少——能让一家企业起步更快,却不能替它跳过组织能力建设这一课:卡住转型的从来不是行业基因或技术门槛,而是一整套要重新搭建的组织机制,这件事,无论起点在哪里,走到最后都绕不开。
对调研中位于「引领者」象限企业的共性研究,可以发现真正的分水岭是一号位从"支持者"变成第一使用者和规则制定者——亲自使用、持续投入,并愿意为 AI 改写旧的规则和资源分配方式。这几乎是调研里少数几件"路径完全不同,却指向同一个动作"的事:有的把"进系统"写成组织铁律并带头执行,有的先交出自己搭的 Agent 再要求团队跟进,有的用真实交付结果替团队做判断。工具和预算可以复制,但一号位愿不愿意先改自己,复制不了。
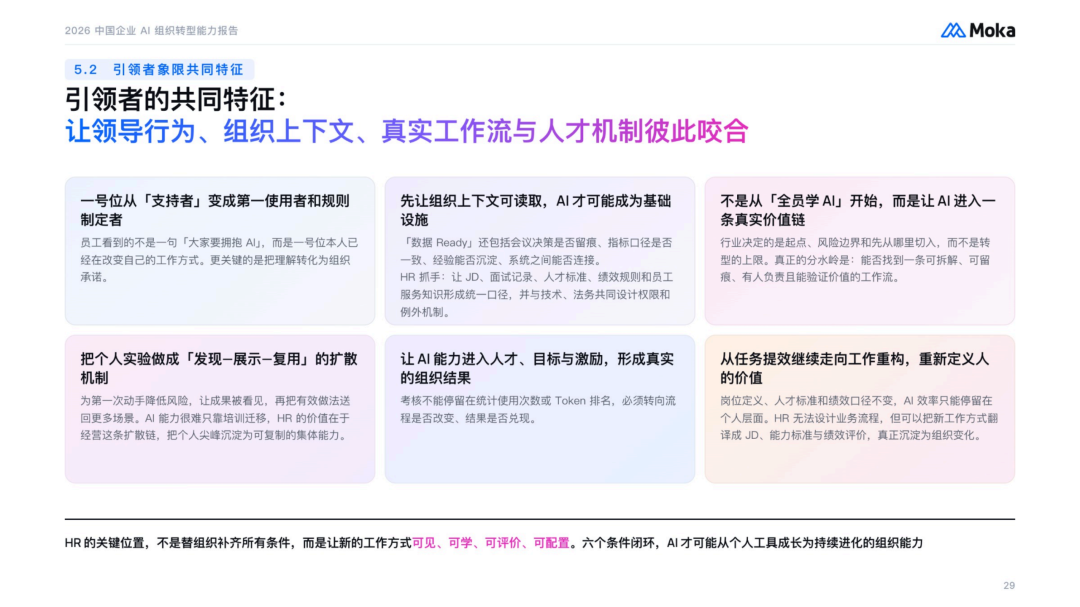
HR 在这个过程中,既是推动者,也是第一个被影响的角色。招聘标准要不要加入 AI 能力评估?绩效体系要不要牵引 AI 使用?岗位说明书要不要重写?这些问题,都需要 HR 在自己的职能范围内先做出判断和示范——重新定义岗位标准、设计评价机制、识别 AI 时代的人才,这是 HR 在这一轮转型里真正值得发力的位置。
357 家企业,或许只是这幅更大图景里的一小块拼图,但已经足够让我们从这一块,窥见全局的走向——中国企业 AI 组织转型现阶段的核心命题,已经不是"哪一类企业更领先",而是"多数组织能否真正进场,把 AI 从个人效率工具,沉入一条可被验证、能被组织依赖的价值链"。这是一次从零散使用走向组织重构的跨越,组织重构的时代,才刚刚开始。